Микрофинансовые организации (МФО) стали чаще продавать долги коллекторам, в 2026 году доля таких долгов превысила максимум за два года, следует из отчета российского Центробанка. При этом долги переуступают всё дешевле, дисконт растет, отмечают в ЦБ. Опубликованные данные также свидетельствуют о том, что основной рост прибыли обеспечивают крупные заемщики, а доля потребительских кредитов, выдаваемых гражданам, падает. Между тем сами коллекторы признают, что всё чаще идут на уступки, предоставляя должникам скидки и рассрочки, чтобы получить хотя бы часть долга.
Статистика ЦБ
Как говорится в обзоре ключевых показателей микрофинансовых институтов за II квартал 2026 года, подготовленном Банком России, в апреле–июне объем проданных долгов составил 43 млрд рублей: это на 52% больше, чем в предыдущем квартале, и на 32% больше, чем за аналогичный период прошлого года.
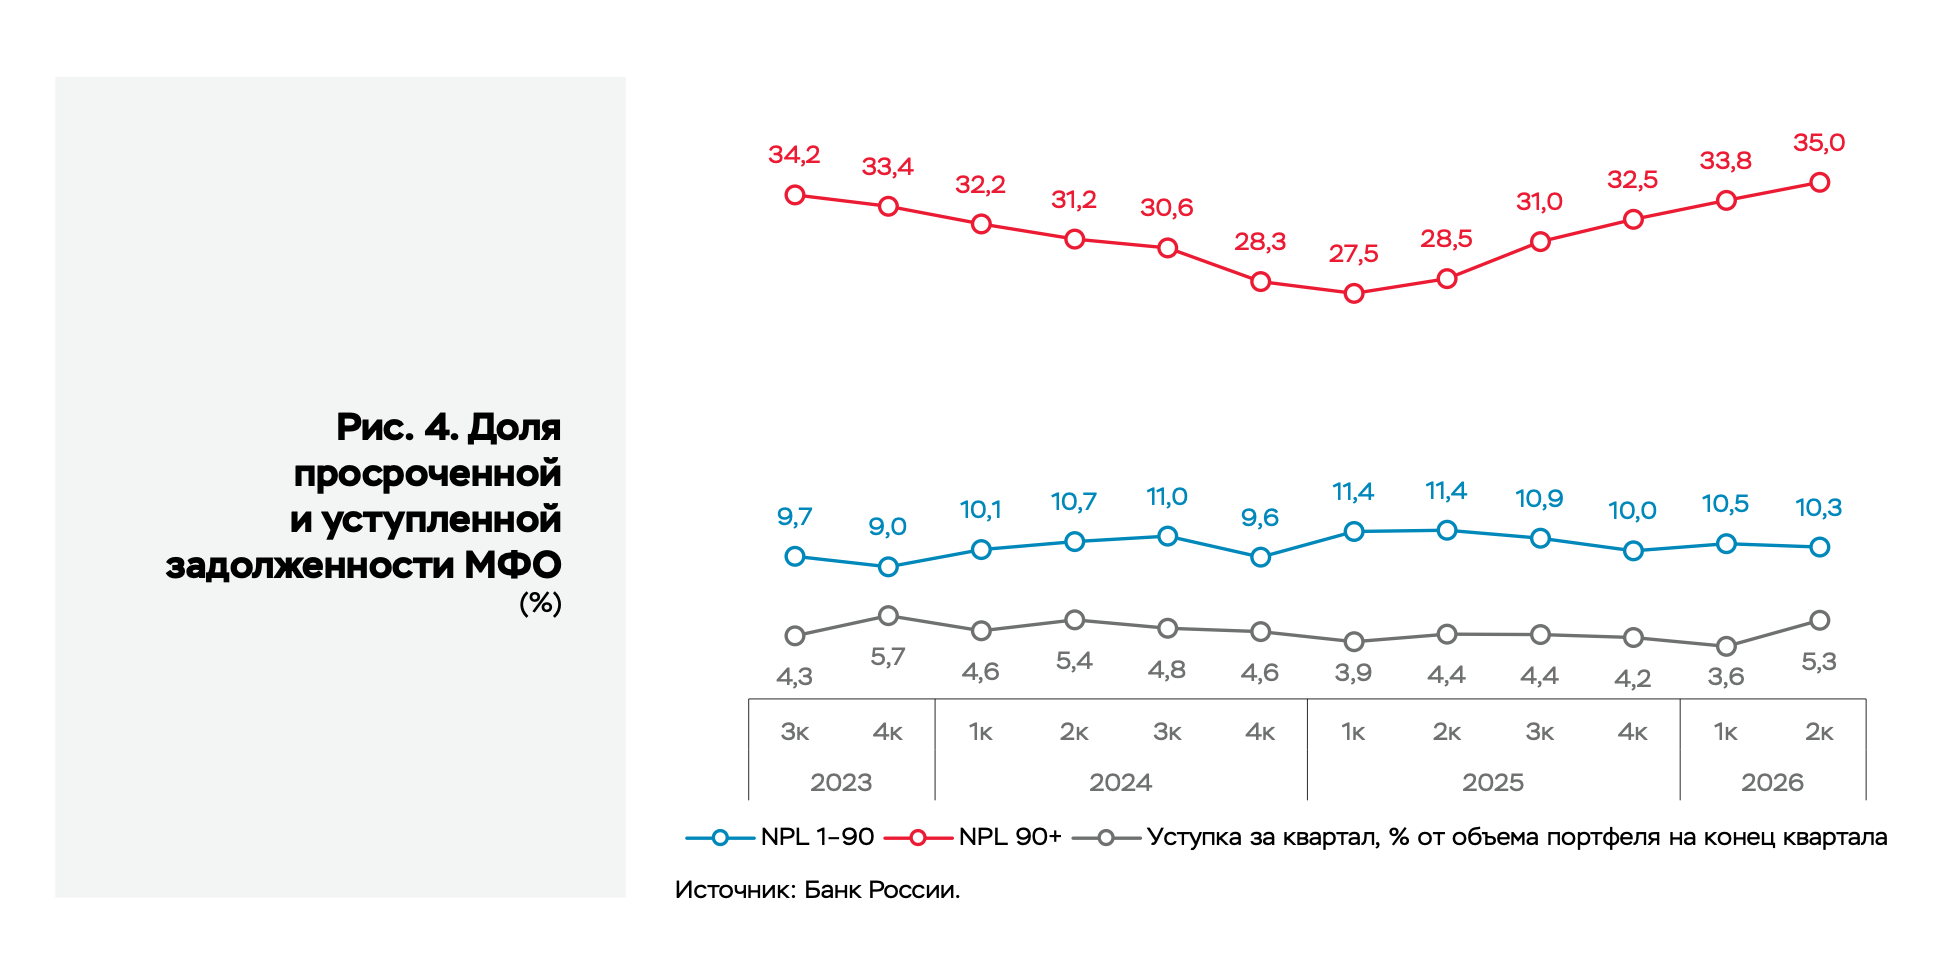
При этом дисконт при продаже долгов вырос до 80% (в I квартале этот показатель составлял 78%, годом ранее — 64%), что, как отмечается в документе, «может косвенно указывать на ухудшение качества продаваемой задолженности МФО». Доля задолженности, просроченной более чем на 90 дней, достигла 35% — это максимум с конца 2022 года.
Общая сумма выданных микрозаймов снизилась на 8% год к году и составила 490 млрд рублей.
«Потребительские выдачи продолжили сокращаться из‑за регуляторных изменений, в то время как выдачи бизнесу выросли за счет займов МФО, финансирующих продавцов на маркетплейсах».
Общая прибыль МФО выросла год к году на 54% — до 38 млрд рублей. Однако основной вклад в рост прибыли внесли несколько крупных кэптивных и банковских участников. Почти 40% МФО завершили II квартал 2026 года с убытком.
Во II квартале портфель займов МФО (то есть сумма задолженности по основному долгу по выданным займам) вырос до 808 млрд рублей (+9% год к году).
«Постепенное охлаждение»
В обзоре ЦБ говорится, что «на рынке МФО продолжается постепенное охлаждение на фоне как уже вступивших в силу регуляторных изменений, так и планируемых в ближайшие кварталы новаций». Речь о следующих изменениях:
- максимальная переплата снижена со 130% до 100% от размера займа (с апреля 2026 года);
- МФО обязали признавать сумму среднемесячных платежей по займу равной величине среднемесячного дохода заемщика, если он не предоставил согласия на раскрытие основной части кредитной истории (с апреля).
С 1 октября 2026 года будет запрещено оформлять более двух одновременно действующих займов с ПСК (полная стоимость кредита) от 200%, а с апреля 2027 года — более одного займа с ПСК от 100%. Также вводится трехдневный период охлаждения между погашением старого и получением нового займа с высокой стоимостью.
Для того чтобы соблюсти ограничения ЦБ в части предоставления кредитов заемщикам с высокой долговой нагрузкой, кредитов с низким первоначальным взносом и кредитов на чрезмерно длительный срок (так называемые макропруденциальные лимиты, или МПЛ), а также удержать «качественных» заемщиков, МФО стали чаще выдавать средне- и долгосрочные займы. На них пришлось примерно 60% всех выданных во II квартале. Средний размер таких займов также вырос: до 34,5 тысячи рублей при 29,5 тысячи рублей годом ранее.
Выдачи ИП, юридическим лицам, а также самозанятым выросли на 59% год к году — до 64 млрд рублей. Сохраняется тенденция, при которой основную часть займов предоставили МФО, финансирующие продавцов на маркетплейсах.
Коллекторы идут на уступки
В то же время россияне стали чаще гасить просроченные — и проданные коллекторам — долги до того, как дело дойдет до суда. Согласно данным Национальной ассоциации профессиональных коллекторских агентств, которые приводит Forbes, за первые шесть месяцев 2026 года свои долги полностью погасили до суда 525 тысяч человек. Это максимальный показатель за пять лет, в течение которых ассоциация ведет такую статистику.
Число должников, которые гасят просроченные задолженности до суда, начало резко расти в 2024 году. Это произошло на фоне увеличения судебных пошлин, из-за чего коллекторам стало невыгодно судиться с должниками. Как рассказал гендиректор крупного коллекторского агентства ID Collect Александр Васильев, высокие пошлины по-прежнему влияют на рост добровольных погашений, но есть и другие факторы — например, распространение практик «мягкого взыскания».
«Если раньше программы лояльности применяли в основном крупные участники рынка, изначально нацеленные на экологичные отношения с клиентами, то теперь этот механизм используется многими компаниями», — отмечает Васильев. По его данным, за последние два года доля долгов с применением льготных программ в общем портфеле выросла в 1,2–1,4 раза. Также увеличился средний срок досудебного погашения долга: с 14 до 16 месяцев.
В числе уступок, на которые идут коллекторы, называются снижение ежемесячного платежа, программы кредитных каникул и списание части долга. По данным управляющего директора коллекторского агентства ПКБ Павла Михмеля, скидкой пользуются порядка 70% должников, еще около 30% соглашаются на рассрочку. Должникам предлагают скидки до 60–70% при единовременном погашении задолженности, рассрочка предоставляется на срок до двух лет.
Также используется сочетание дисконта и рассрочки. «На практике наиболее эффективен не какой-то один инструмент, а возможность подобрать решение под конкретную ситуацию. Если установить ежемесячный платеж, который человек объективно не сможет вносить, такая договоренность проблему не решит. Аналогичная ситуация с дисконтом: даже существенная скидка не поможет, если у должника нет возможности единовременно выплатить оставшуюся сумму. Поэтому задача досудебного этапа — найти реалистичные условия, при которых человек действительно сможет исполнить договоренность», — рассказал Forbes Денис Загребельный из «Защиты онлайн».
Согласно данным коллекторской компании АБК, объем рассрочек и программ реструктуризации в 2026 году вырос на 250%.
«Закон о коллекторах»
Для защиты прав должников существует Федеральный закон N 230-ФЗ. Он был принят в 2016 году, и в последующие годы в него вносились изменения, призванные защитить людей от неэтичных и даже преступных действий коллекторов по «выбиванию долгов». В российских СМИ можно найти множество сообщений о случаях, когда коллекторы не только угрожали должникам, но и причиняли физический вред им или их родственникам (например, в 2016 году в Москве был осужден владелец коллекторской фирмы «Авторитетъ» Александр Царапкин, который вместе с подельниками избивал и калечил предпринимателей, не уплативших долги, и членов их семей).
По состоянию на 2026 год закон запрещает коллекторам звонить должникам чаще двух раз в неделю, угрожать и запугивать, раскрывать информацию о долге посторонним лицам, общаться с родственниками или знакомыми должника без его согласия. Коллекторские организации также обязаны:
- вести аудиозапись всех случаев непосредственного взаимодействия с должниками и хранить эти записи не менее полутора лет;
- в течение такого же срока хранить все текстовые, голосовые и иные сообщения, а также все документы, собранные в процессе взыскания задолженности.
В 2023 году в Уголовном кодексе появилась статья «Незаконное осуществление деятельности по возврату просроченной задолженности физических лиц» (ст. 172.4 УК РФ), предусматривающая до 10 лет лишения свободы.