На пленарном заседании Форума стран-экспортеров газа в Москве Владимир Путин заявил:
«Да, в последние годы российские газовые компании столкнулись с определенными трудностями, включая ограничения со стороны некоторых стран. В этой связи вновь подчеркну: любые попытки исключить Россию из числа участников мирового газового рынка, сдержать развитие этой отрасли в нашей стране имеют серьезные последствия, прежде всего растущие, запредельные издержки для иностранных конечных потребителей газа — компаний, предприятий, домохозяйств. Именно это мы видим сейчас в Европе, которая сама наносит удар по своей промышленности и социальной сфере, отказываясь от российских энергоносителей.
Вы знаете, в России есть такая поговорка: не рой другому яму, а то сам в нее попадешь. Вот именно это, на мой взгляд, сегодня и произошло в странах Евросоюза».
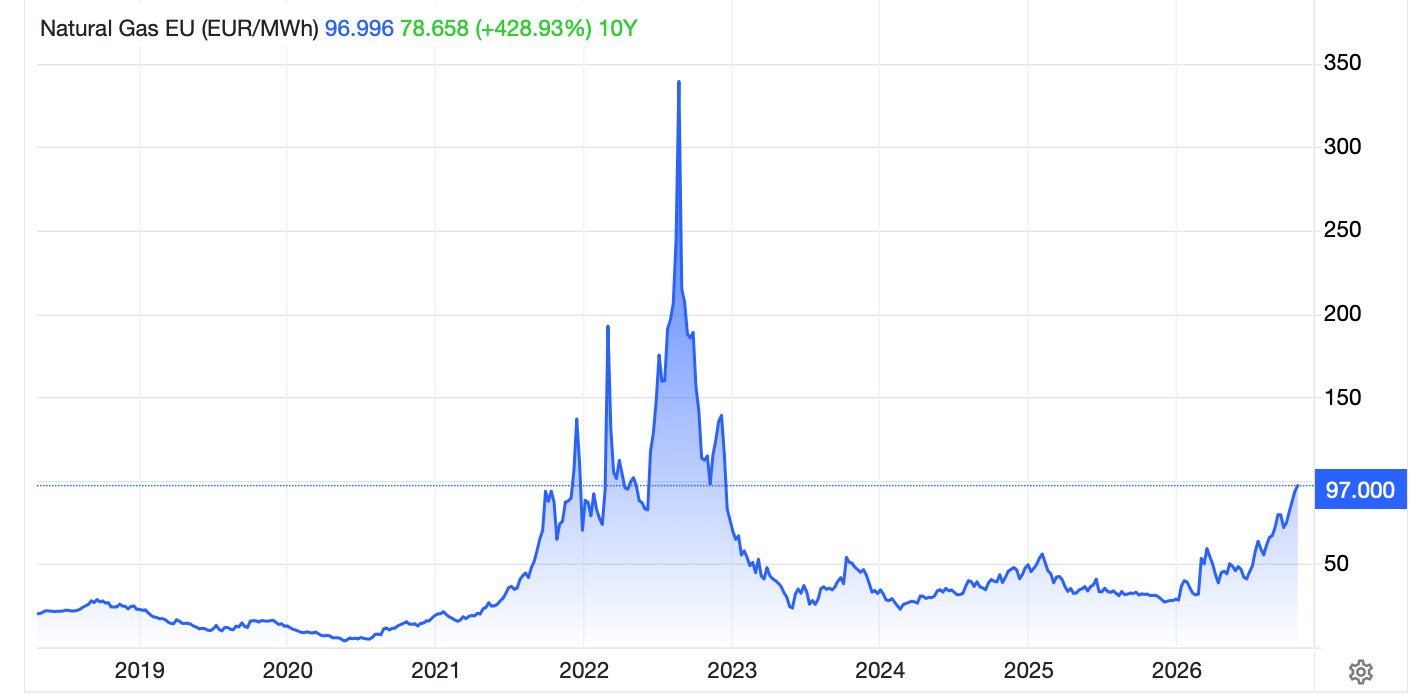
Практически сразу после начала полномасштабной войны в Украине цены на газ в Европе начали стремительно расти. В 2021 году оптовая цена на газ в странах ЕС постепенно росла с €20,1/МВт·ч в январе до €88,2/МВт·ч в январе следующего года. Этот рост нельзя объяснить политикой ЕС в отношении России; основным фактором был рост спроса по мере восстановления мировой экономики после пандемии COVID-19.
Резкий рост цен начался после вторжения России в Украину. Пик пришелся на август; 22 августа была зафиксирована рекордная цена — €339,2/МВт·ч. Объем поставок из России в это время уже начал снижаться, но все еще оставался значительным. В мае 2022 года был представлен план REPowerEU, целью которого было постепенно отказаться от российских ископаемых энергоносителей и диверсифицировать поставки. По данным Еврокомиссии, ЕС получил около 150 млрд м³ российского газа в 2021 году и около 80 млрд м³ в 2022-м.
При этом важно, что в 2022 году Россия зарекомендовала себя не самым надежным поставщиком: прекратила поставки покупателям, отказавшимся от предложенной схемы оплаты в рублях, остановила транзит по газопроводу Ямал — Европа и постепенно сократила прокачку по «Северному потоку». К концу июля он работал примерно на 20% мощности, а в начале сентября поставки и вовсе прекратились — и все это до того, как 26 сентября подводные взрывы сделали дальнейшую эксплуатацию газопровода невозможной.
Но после кризиса 2022 года Европа смогла восстановить нормальное функционирование рынка газа; в мае 2023 года цены вернулись к допандемийному уровню.
Крупнейшим поставщиком газа на рынок ЕС стала Норвегия, трубопроводный газ поступает также из Алжира и Азербайджана. Значительная часть импорта приходится на СПГ из США, Катара, Нигерии и Анголы. В 2025 году на 2-м месте среди поставщиков СПГ была Россия, уступая США по объемам почти втрое. К концу 2027 года планируется полный отказ от импорта из России.
Новый рост цен в 2026 году связан с военными действиями США против Ирана и прекращением судоходства в Ормузском проливе. Путин и сам в той же речи на форуме экспортеров газа назвал одной из главных проблем рынка выпадение предложения на Ближнем Востоке. И здесь возникает вопрос: могла ли Европа существенно смягчить последствия ближневосточного кризиса для газового рынка с помощью российского газа.
Собственно, страны ЕС во время кризиса увеличили импорт газа из России. Свободных же объемов, которые могли бы еще больше нарастить поставки в ЕС, у России не оказалось. В январе–августе 2026 года экспорт российского СПГ в Европу вырос на 10,7%, до 10,3 млн т. За январь–сентябрь европейские порты приняли рекордные 12,18 млн т СПГ с «Ямал СПГ»; в январе–августе общий экспорт «Ямал СПГ» снизился на 3,1%, а доля ЕС в нем выросла с 78% до 89%, то есть Европа и так забирала почти все, что производил завод.
Поставки по «Турецкому потоку» в Европу за январь–август выросли на 3,4%, до примерно 11,9 млрд м³. В августе европейская нитка была загружена примерно на 91%. Других трубопроводных маршрутов физически нет: транзит через Украину закрыла Украина, 3 из 4 ниток «Северных потоков» повреждены взрывами, а уцелевшая нитка «Северного потока-2» никогда не получала разрешения на коммерческую эксплуатацию; готовность к работе всей цепочки — от компрессоров в России до подключения в Германии — не подтверждена.
Цены на газ для промышленных предприятий в Европе действительно существенно выше, чем у американских и азиатских конкурентов. Преимущество США существовало задолго до 2022 года и было связано в основном с ростом внутренней добычи сланцевого газа. В Китае же в прошлом десятилетии промышленные цены на газ были примерно в полтора раза выше европейских, но теперь цены в Европе оказались почти на треть выше, чем в Китае. Но дело тут в первую очередь не в перенаправлении российского газового экспорта из Европы в Китай. Китай активно наращивает собственную добычу — в среднем на 7% в год за период 2010–2023 годов. Собственный газ в 2023 году обеспечивал около 58% потребностей Китая, импорт же по газопроводу «Сила Сибири» — всего около 8–9%. Кроме прочего, китайская промышленность в меньшей степени зависит от газа, так как страна располагает большими запасами угля и высокоразвитой угольной отраслью. Наконец, китайский рынок энергоносителей не полностью свободен, центральную роль в добыче, импорте и продаже играют государственные компании, государство может регулировать ценообразование.
Таки образом, можно считать, что Европа достаточно успешно справилась с замещением российского газа, а ее проблемы с более низкими ценами у конкурентов и с последствиями ближневосточного кризиса вряд ли могут быть решены путем возобновления импорта из России. Европа заплатила за отказ от российского газа высокими ценами в период кризиса, инвестициями в инфраструктуру и изменением структуры энергоснабжения. Но газовый дефицит не стал общеевропейской реальностью, а зависимость от одного поставщика заметно сократилась.